
「もらい事故で廃車になった場合、保険金はどれくらい請求できる?」
「相手に10割の過失があるから、相手から賠償金・保険金をもらいたい」
「大切な車を相手の過失で廃車にされてしまって悔しい」
上記のようなお悩みをお持ちではありませんか?
自分にケガがなく、車だけの損傷の場合でも相手から賠償金を受け取れる可能性は十分にあります。
場合によっては、時価額に加えて、買替諸費用(登録費用など)を請求できることがあります。
今回は、
について紹介していきます。
 岩淵 俊
中古車仕入業に20年以上携わり。これまでに10,000台を超える事故車・故障車の査定を担当。 趣味で古い車を所有し、整備や修理を行うなど、車に対する深い理解と実践的な経験も豊富。 長年の現場経験で培った確かな査定力と幅広い車両知識を活かし、愛車を納得して手放せるよう車に関する正しい情報と実践的なアドバイスをわかりやすく発信。 ...続きを読む



事故で廃車になった場合に受け取れる保険金と賠償金
交通事故によって車が廃車になった場合、自分の保険会社から「保険金」、相手の保険会社からは「賠償金」を受け取れます。
保険金や賠償金には大きく分けて「人の怪我や死亡」に対してと「車の損傷」に対しての2種類があります。
ここでは、「車の損傷」に対して出る保険金・賠償金について解説します。
廃車時に自分の保険会社から受け取る保険金
自分の任意保険に車両保険を付けている場合、修理費や買い替え費用として補償金を受け取れます。
車両保険で支払われる金額は、契約時に設定した車両保険金額が上限です。
この金額は原則として事故時点の時価相当額を基準に設定されており、新車価格や購入金額がそのまま支払われるわけではありません。
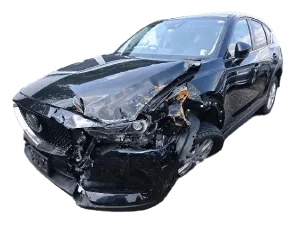
なお、事故による損傷で廃車扱いされるのは、全損と判断された場合です。
全損とは以下のような状態のことを指します。
- 物理的全損:修理が不可能なほど大破している状態
- 経済的全損:修理は可能だが、修理費が事故時の時価額を上回る状態
全損と判断された場合、受け取れる保険金は事故時の時価額が基準となるため、買い替え費用の全額をまかなえないケースがあります。
そのため、保険会社によっては車両保険に全損時諸費用特約が自動付帯されています。
| 支払額 | 車両保険金額の約10% |
|---|---|
| 支払い上限額 | 20万円前後 |
| 用途 | 買い替え費用・廃車手続き費用 |
※自動付帯か任意付帯か、支払率・上限額は保険会社によって異なります。
この特約は車両保険金とは別枠で支払われ、買い替え時の負担軽減につながります。
なお、車両保険を使うと原則として3等級下がり、翌年以降の保険料が上がる点には注意が必要です。
時価額の考え方については、こちらの記事をご確認ください。

廃車時に加害者からもらえる賠償金
交通事故で相手に過失がある場合は、事故の相手が加入する対物賠償保険から、賠償金を受け取れます。
原則として賠償金の上限は、事故車と同車種・同年式・型・走行距離で想定された事故時点での車両の時価額です。
時価額はレッドブックや中古車相場などを参考に算定されます。
そのため、修理費がどれだけ高額でも、時価額を超えた分は賠償されません。
この仕組みにより、「相手が100%悪い事故なのに、買い替え費用が足りない」という状況が起こります。
さらに、過失割合がある場合は、その割合に応じて受け取れる金額が減額されます。
| 過失割合例 | 受け取れる金額 |
| 10対0 | 損害額の100% |
|---|---|
| 8対2 | 損害額の80% |
| 7対3 | 損害額の70% |
保険会社からの提示額に納得できない場合は、弁護士に相談して法的な基準で再評価してもらう方法もあります。
その際、任意保険に弁護士特約が付帯していれば、依頼費用を最大300万円まで保険会社が補償してくれます。
また、不足分を補うために自分の車両保険を併用するケースもあります。
ただし、車両保険を使うと等級が下がり翌年以降の保険料が上がるため、利用するかどうかは慎重に判断しましょう。
あわせて車が全損と判断された場合は、買替諸費用も請求できます。
これは新車購入時の登録費用や廃車手続きにかかる費用を賠償するものです。
ただし、賠償として認められないケースもあるため、新車購入時の領収書や見積書を保管しておくことが大事です。
適正な賠償を受けるためにも、必要に応じて弁護士に相談するとよいでしょう。
全損した場合の買い替え費用に関しては、こちらの記事も合わせてご確認ください。

保険金・賠償金を受け取るための手順
事故で車が廃車になった場合、保険金や賠償金は自動的に振り込まれるわけではありません。
必要な書類をそろえ、損害の確認と示談を経て、はじめて支払いが行われます。
保険金・賠償金を受け取るための手順は以下の通りです。
この章では、事故後に何を・どの順番で進めればよいのかを、実務の流れに沿って解説します。
手順を把握しておくことで、手続き漏れや不要なトラブルを防ぎ、スムーズに受け取りまで進められます。
①必要書類の準備
事故後、保険会社へ連絡すると、保険金や賠償金を請求するために必要な書類の案内があります。
基本はその指示に従って準備すれば問題ありませんが、あらかじめ全体像を知っておくと対応が楽になります。
主に求められる書類は次のとおりです。
| 必要書類 | 説明 | もらう方法 |
| 保険金請求書 | 保険金を請求する意思を示す書類 | 加入している保険会社のサイトから送付、または取得 |
|---|---|---|
| 交通事故証明書 | 事故が発生した事実を証明する公的書類 | 自動車安全運転センターへ申請 |
| 車検証 | 車の所有者や車両情報を確認する書類 | 原本をコピー(電子車検証はアプリで確認) |
| 修理見積書 | 修理費用や損傷状況を示す資料 | 修理工場で見積もり依頼 |
| 印鑑証明書 | 実印が本人のものと証明する書類 | 市区町村窓口・コンビニ |
| 罹災証明書 | 事故状況を補足する書類 | 必要な場合に自治体へ申請 |
交通事故証明書は、自動車安全運転センターの窓口・郵便振替・インターネットで申請でき、交付手数料は1通1,000円程度です。
交付を受けられる期間には期限があります。
この中で、罹災証明書は必須ではないケースが多く、救急搬送を伴う事故などで求められることがあります。
どの書類が必要かは事故内容や保険会社によって異なるため、自己判断で省略せず、必ず保険会社に確認を取りましょう。
②事故の損害調査
保険金を適切に支払うために保険会社による損害調査が行われます。
この調査では、次のような点がチェックされます。
- 車の破損箇所と程度
- 修理が可能かどうか
- 修理費と時価額の比較
事故の状況や車の状態について質問されるため、落ち着いて事実を伝えることが大切です。
事故直後の写真や、修理工場の見解がある場合は提出すると、状況を正確に把握してもらいやすくなります。
事故内容によっては、現地確認が行われることもありますが、指示に従って対応すれば問題ありません。
③相手の保険会社と示談交渉
損害調査が終われば、相手方の保険会社から賠償内容が提示され、示談交渉に進みます。
通常は保険会社同士で話が進むため、加害者本人と直接やり取りすることはほとんどありません。
ただし、次のような場合は交渉が必要になることがあります。
- 提示された時価額が著しく低い
- 過失割合に納得できない
- 買替諸費用やレッカー代などが十分に認められていない
また、トラブル回避のため示談内容は示談書・免責証書など書面で確認しましょう。
保険会社は業務の効率化・事故解決をスピーディに行うために示談書を作成せずに口頭で示談を取り交わす事があります。
口頭だけで合意すると、後から内容の食い違いが生じても証拠が残りません。
保険会社から「このまま口頭で進めてもよい」「書面は省略できる」といった提案があった場合でも示談書を作成してもらうように依頼しましょう。
なお、提示内容に納得できない、相手が賠償に応じないといった場合は、弁護士に相談する選択肢も検討しましょう。
合わせて、事故の示談期間について解説した下記の記事もご確認ください。

④保険金・賠償金の受け取り
示談が成立し、示談書に署名・押印すると、保険金や賠償金の支払い手続きが進みます。
保険金や賠償金の支払いは、指定した銀行口座へ振り込まれます。
支払時期の目安は次のとおりです。
- 示談成立後、おおむね2週間前後
- 遅くとも30日以内に支払われることが一般的
ただし、事故内容や確認事項の有無によって前後する場合があります。
支払額や時期については、保険会社から届く書面を必ず確認しておきましょう。
ここまでが、保険金・賠償金を受け取るまでの基本的な流れです。
次の章では、同じ手順でも受け取れる金額を増やすための具体的なポイントを解説します。
保険金・賠償金を多く受け取る3つの方法
事故で廃車になった場合、同じ事故内容であっても、確認や対応の仕方によって受け取れる金額に差が出ることがあります。
保険会社から提示された金額が必ずしも最大とは限らないため、ポイントを押さえて見直すことが重要です。
この章では、実務上、金額が変わりやすい3つのポイントを解説します。
- 過失割合を把握する
- 損害項目が間違いないか確認する
- 弁護士に無料相談してみる
では、詳しく説明していきます。
過失割合の確認
過失割合は、賠償金額を左右する最も重要な要素の一つです。
なぜなら、賠償される金額は「損害額(時価額)」から、自分の過失分が差し引かれる仕組みになっているからです。
日本の法律(民法)には過失相殺という考え方があり、事故が起きた原因が自分にもある場合、その分については「自分で責任を負うべき」と判断されます。
過失割合と金額の関係は以下のとおりです。
| 相手の過失 | 自分の過失 | 受け取れる賠償金目安 |
| 10割 | 0割 | 損害額の100% |
| 8割 | 2割 | 損害額の80% |
| 7割 | 3割 | 損害額の70% |
たとえば、車の時価額が200万円の場合、10対0なら200万円、8対2なら160万円しか受け取れません。
過失割合は、示談書や免責証書に記載されることが多いため、必ず内容を確認しましょう。
もし書面を作成せず口頭で進めてしまうと、後から「聞いていた話と違う」となっても証拠が残らないため注意が必要です。
なお、過失割合は一定の基準に基づいて保険会社が算定しますが、事故状況の写真やドライブレコーダー映像などにより、見直される可能性もあります。
提示された割合に納得できない場合は、そのまま受け入れず交渉することも大切です。
損害項目の確認
事故の相手に請求できるのは対物賠償だけではありません。
事故によって発生した付随的な費用も、条件を満たせば請求できます。
主に確認すべき損害項目は以下のとおりです。
| 損害項目 | 説明 |
| レッカー代 | 事故後に車が動かず、けん引・輸送した費用 |
|---|---|
| 代車費用 | 修理期間中の移動手段として代車を借りた場合にかかった費用 |
| 登録・廃車手続き費用 | 全損で車を買い替える際の登録や廃車手続きにかかる諸費用(買替諸費用) |
| 休車損害 | 営業車が使えず、本来得られた利益の損失を補う費用 |
上記の損害項目に当てはまる場合は、保険会社の補償内容の項目にも記載されているか確認しましょう。
もし、記載漏れがある場合は保険会社に連絡をして請求しましょう。
事故時に受け取れる損害賠償についてさらに詳しくは下記の記事をご確認ください。
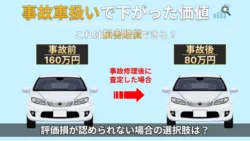
また、相手が自動車保険に入っておらず、事故で死亡または後遺障害が生じた場合に、あなたが無保険車傷害特約を付けていると、不足分の補償を受け取れます(補償の内容は保険会社により異なります)。
これは、自賠責保険やあなたが加入する保険会社の人身傷害保険による補償を超えた部分を補う特約です。
無保険の相手と事故した場合、賠償金の長期滞納や踏み倒しの可能性もあり、被害者側が経済的・精神的な負担を負うケースは少なくありません。
少しでも費用負担を抑えるために、自動車保険の特約も合わせて確認しておきましょう。
無保険の相手と事故した場合の注意点に関しては、下記の記事をご確認ください。
弁護士に相談
提示された賠償額に納得できない場合、弁護士に相談することで、見直される可能性があります。
交通事故の人身損害(慰謝料等)の賠償額は、主に次の3つの基準で算定されます。
| 基準 | 説明 |
| 自賠責基準 | 法令で定められた最低限の基準 |
|---|---|
| 任意保険基準 | 保険会社が内部的に用いる基準 |
| 弁護士基準 | 裁判例をもとにした基準 |
一般的に、弁護士基準は他の基準より高くなる傾向があります。
ただし、必ず増額されるわけではなく、事故内容や証拠の有無によって結果は異なります。
任意保険に弁護士特約が付いていれば費用負担なく相談できるので、賠償金額に納得できない場合は、弁護士に相談するのも一つの手です。
また、無料相談を実施している中立的な相談窓口を利用するという手もあります。
| 相談先 | 問い合わせ方法 | 対応地域 |
| 日弁連交通事故相談センター | 電話・WEB | 全国 |
|---|---|---|
| 法律相談センター | 電話 | 全国 |
| 交通事故紛争処理センター | 電話 | 全国11か所 |
| そんぽADRセンター | 電話 | 全国 |
賠償金額に納得がいかない場合は、示談を急がず、専門家に相談するとよいでしょう。
ここまでが、保険金・賠償金を多く受け取るために確認すべきポイントです。
次の章では、廃車が決まったあとに注意すべき保険や手続きのポイントを解説します。
廃車時の注意点
保険金や賠償金の話が一区切りついたあと、見落としやすいのが「廃車そのもの」に関する注意点です。
廃車の進め方を誤ると、保険会社とのトラブルや本来受け取れるお金を失う可能性があります。
この章では、廃車を決めたあとに必ず確認すべきポイントを説明していきます。
車の取り扱いを保険会社に確認
事故の被害者として損害賠償を受け取った場合、廃車にする前に車の所有者を確認することが大切です。
10対0の事故で車が全損と認定された場合、賠償金は損害を受けた車の時価額の満額を受け取れます。
ここで注意が必要なのが、車の所有権です。
そのため、全額の賠償を受けると、事故車の所有権が加害者側(相手の保険会社など)へ移る場合があります。
また、自分の車両保険で全損として保険金を受け取った場合は、保険法第24条(残存物代位)により、車の所有権が保険会社へ移る場合があります。
この場合、保険会社の承諾を得ずに勝手に売却や解体を行うと、後から返還請求やトラブルに発展する可能性があります。
双方に過失がある場合や、賠償金から残存価値(解体後の価値)を差し引く場合は、車の所有権が移らないケースもありますが、保険会社ごとに判断は異なります。
以上のことから、廃車手続きを進める前に、必ず保険会社へ確認するようにしましょう。
廃車後自賠責保険を解約
車を廃車にした場合、自賠責保険は自動では解約されません。
自賠責保険は「人」ではなく「車」にかかる保険のため、廃車手続き後に解約の申請が必要です。
自賠責保険を解約することで、残りの保険期間に応じた還付金を受け取れます。
| 解約のタイミング | 廃車手続き後 |
|---|---|
| 還付対象 | 保険期間が1か月以上残っている場合 |
| 還付の計算 | 解約手続きが保険会社に受理された日の翌月から満期まで |
還付金は、解約手続きが遅れるほど少なくなります。
そのため、廃車が決まったら早めに解約手続きを進めることが重要です。
なお、自賠責保険の解約方法や還付金の詳細は、以下の記事で詳しく解説しています。
任意保険の切り替えを申請
任意保険の切り替えは、今後車を新しく購入するかによって対応が変わります。
対応の方法は以下の通りです。
| 今後の予定 | 対応方法 |
| 新しい車に乗り換える | 車両入替手続きを行う |
|---|---|
| しばらく車に乗らない | 中断証明書を発行する |
| 今後乗る予定がない | 解約手続きを行う |
任意保険は車が変わっても保険の等級を引き継ぐことができます。
ただし、車を入れ替える場合は納車日までに保険会社へ手続きしておくと安心です。
手続きに関しては各保険会社のホームページや電話で行えます。
なお、1ヵ月以内に乗り換える予定がない場合は、中断証明書を発行して解約しましょう。
中断証明書は、一時的に保険を継続しない場合に、現行の等級(7等級以上)を最大10年間保存できる公式書類です。
中断証明書を発行せずに解約した場合、7等級以上の等級は、解約から一定期間を過ぎると引き継げなくなり、再契約時に新規の「6等級」が適用されるのが一般的です。
一方、等級が低い場合(5等級以下など)は、解約しても一定期間は低い等級が引き継がれるため、解約によって6等級からやり直せるわけではありません。
中断証明書は申請して発行してもらう書類です。
保険会社によっては解約後でも一定期間内なら発行を申請できますが、期限は保険会社ごとに異なるため、解約時に中断証明書を発行してほしいと伝えておくと安心です。
また、保険を解約すると払戻金が返ってくる可能性があるので、解約すると決めたら早めに手続きを行いましょう。
よくある質問
事故で廃車になった場合、多くの方が同じような疑問や不安を抱えます。
ここでは、特に問い合わせが多い内容について、実務の現場でよくある判断基準をもとに、誤解が生じやすいポイントを整理して解説します。
判断を誤ると、不要な自己負担や手続き上のトラブルにつながるため、ひとつずつ確認していきましょう。
事故で車が全損になったら修理できない?
全損と判断された場合でも、状況によって修理できるケースとできないケースがあります。
以下に、全損の種類と修理可否の考え方を整理します。
| 全損の種類 | 修理可否 |
| 物理的全損 | 修理不可 |
|---|---|
| 経済的全損 | 理論上は修理可能 |
物理的全損は、物理的全損は、車の骨組みが大きく壊れている、火災や水没によって重大な損傷を受けているなど、修理をしても安全に乗れないケースです。
この場合、修理という選択肢は現実的ではありません。
一方経済的全損は、修理費が事故時点の中古車価格を大きく上回るため、保険会社が、修理より同程度の車への買い替えが合理的と判断したケースです。
経済的全損の場合は、修理を選ぶこと自体は可能です。
ただし、相手から受け取る賠償金は車の時価額と、対物全損時修理差額費用特約(時価額を超えた最大50万円まで補償)分のみのため、多額の自己負担が発生します。
また、修理後の安全性や再故障のリスクも考慮する必要があります。
全損になった事故車の廃車費用はいくらかかる?
廃車にかかる費用は、手続きを誰が行うかによって大きく変わります。
自分で進める場合と、専門業者に依頼する場合の一般的な目安は次のとおりです。
| 廃車方法 | 費用目安 | 特徴 |
| 自分で手続き | 約2〜5万円 | 解体・抹消登録を個別に手配 |
|---|---|---|
| 廃車買取業者 | 実質0円になるケースが多い | 手続き代行・引き取り対応 |
自分で廃車にする場合、解体費用や書類手続きの実費が発生します。
地域や業者によって差はありますが、2〜5万円程度の負担になることがあります。
一方、廃車買取業者を利用すると、解体後に再利用できる部品や資源の価値を考慮して買い取ってもらえるため、手続き費用が相殺されるケースが多く見られます。
条件次第では、自動車税や自賠責保険の還付金に加えて、買取金を受け取れることもあります。
ただし、必ず無料になるとは限らないため、事前に条件を確認することが大切です。
10対0の事故で廃車になった場合、保険金はいくら受け取れる?
過失割合が10対0の場合、自分の過失による減額は発生しません。
車の損害については、事故時点の中古車価格を基準に、原則その100%が賠償対象になります。
ここで注意したいのは、受け取れる金額は「購入時の価格」や「新車価格」ではなく、事故時点での中古車相場を基準に決まる点です。
この金額は、一般的に中古車市場のデータなどをもとに算出されます。
そのため、相手が全面的に悪い事故であっても、買い替え費用が十分にまかなえないケースは少なくありません。
なお、人身事故に関する賠償や慰謝料については、物損とは計算方法や基準が異なります。
事故車のことならタウにご相談を
今回は事故で車が廃車になった場合に受け取れる保険金や賠償金、注意すべき手続きについて解説しました。
事故後の対応次第で、受け取れる金額や負担の大きさは大きく変わります。
この記事のポイントを、あらためて整理します。
- 事故で廃車になった場合、自分の保険金と相手の賠償金を受け取れる
- 廃車後は、自賠責保険や任意保険の手続きを忘れず行う
- 事故車は専門業者にお得に売却する
不慮の事故で車が全損扱いになってしまい、廃車にするのか悩んでいる方は事故車買取専門店のタウへご相談ください。
事故車の買取実績が多数あり、多くのお客様から信頼のお声をいただいています。
また、世界120か国以上に販売ネットワークを持っており、もう売れないと思っていた事故車が数十万で売れることもあります(車両の状態により異なります)。
実際の買取事例は事故車の買取実例でご確認いただけます。
事故車の売却を検討されている方は、お気軽にご相談ください!
岩淵 俊
中古車仕入業に20年以上携わり。これまでに10,000台を超える事故車・故障車の査定を担当。 趣味で古い車を所有し、整備や修理を行うなど、車に対する深い理解と実践的な経験も豊富。 長年の現場経験で培った確かな査定力と幅広い車両知識を活かし、愛車を納得して手放せるよう車に関する正しい情報と実践的なアドバイスをわかりやすく発信。